O score médio de crédito do brasileiro caiu seis pontos em apenas um ano, passando de 548 para 542 pontos entre abril de 2025 e abril de 2026, segundo o Mapa Score do Brasil, levantamento realizado pela Serasa. A queda foi registrada em todas as regiões do país e chama atenção não apenas pelo número, mas pelo cenário econômico que existe por trás dele.
À primeira vista, perder seis pontos em uma escala que vai até mil pode parecer pouco. No entanto, quando a média de milhões de consumidores apresenta uma redução, o dado passa a funcionar como um sinal de alerta sobre a relação das famílias brasileiras com o crédito, o endividamento e a capacidade de pagamento.
É importante entender que o score não é simplesmente uma nota que determina se uma pessoa é ou não "boa pagadora". Trata-se de uma pontuação utilizada na avaliação de risco de crédito, construída a partir de informações relacionadas ao comportamento financeiro do consumidor. Histórico de pagamentos, dívidas, relacionamento com o mercado de crédito e outros dados podem influenciar essa avaliação.
Por isso, uma queda na média nacional não significa que todos os brasileiros ficaram inadimplentes ou passaram a administrar pior o próprio dinheiro. O que ela mostra é uma mudança no comportamento agregado dos consumidores, que precisa ser analisada dentro de um contexto econômico mais amplo.
O Brasil atravessa um período em que o crédito continua sendo amplamente utilizado pelas famílias, enquanto os juros e o comprometimento da renda permanecem elevados. Dados do Banco Central mostram que o endividamento das famílias estava próximo de metade da renda anualizada, enquanto uma parcela significativa da renda mensal estava comprometida com o pagamento de operações de crédito.
Na prática, isso significa que muitas famílias precisam administrar uma parte relevante do orçamento já comprometida antes mesmo de pagar despesas básicas como alimentação, moradia, transporte e energia.
Quando a renda está apertada, qualquer imprevisto pode provocar um desequilíbrio. Uma despesa médica, uma manutenção inesperada do veículo, uma redução na renda ou até mesmo uma compra emergencial pode fazer com que uma família recorra ao cartão de crédito ou a um empréstimo.
O problema começa quando o crédito deixa de ser utilizado como uma ferramenta pontual e passa a funcionar como uma extensão permanente da renda.
O consumidor recebe o salário, paga parte das despesas e utiliza o cartão para complementar o orçamento. No mês seguinte, precisa pagar a fatura, mas sua renda continua praticamente a mesma. Então parcela a fatura ou recorre a outro crédito. Aos poucos, a dívida cresce e os juros passam a consumir uma parcela cada vez maior do orçamento.
Esse processo ajuda a explicar por que o endividamento pode se transformar em um ciclo difícil de interromper.
O problema não é necessariamente ter uma dívida. Financiamentos, cartões, empréstimos e outras modalidades de crédito fazem parte da economia e podem ser úteis quando utilizados de forma planejada. O risco aparece quando o consumidor assume compromissos financeiros superiores à sua capacidade de pagamento.
O cenário da inadimplência também ajuda a compreender a dimensão do problema. O Brasil possui dezenas de milhões de consumidores inadimplentes e centenas de milhões de dívidas em aberto. Isso significa que o problema do crédito não está concentrado em um pequeno grupo, mas faz parte da realidade econômica de uma parcela expressiva da população.
Nesse contexto, o score acaba funcionando como uma espécie de reflexo do comportamento financeiro. Quando aumentam os atrasos, as renegociações e as dificuldades para manter pagamentos em dia, o sistema de avaliação de risco naturalmente passa a identificar um ambiente de maior risco.
Mas existe um ponto que precisa ser esclarecido: ter score baixo não significa necessariamente que uma pessoa não conseguirá crédito. Da mesma forma, ter uma pontuação alta não garante aprovação de empréstimo, cartão ou financiamento. Cada instituição financeira possui seus próprios critérios de análise e considera diferentes informações antes de tomar uma decisão.
Para quem deseja melhorar a pontuação, portanto, não existe uma fórmula mágica. Também é preciso desconfiar de empresas ou pessoas que prometem aumentar o score rapidamente mediante pagamento. Não existe um mecanismo legítimo que permita simplesmente escolher uma pontuação e colocá-la no cadastro de um consumidor.
A recuperação começa pela organização financeira.
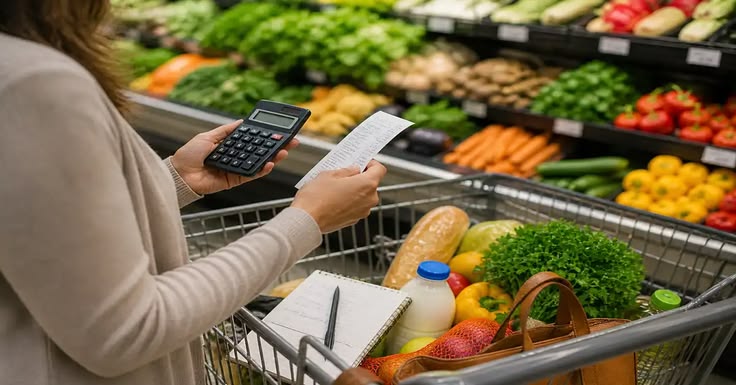
O primeiro passo é descobrir exatamente qual é a situação atual. É necessário colocar no papel quanto entra por mês, quanto sai, quais são as dívidas existentes, quais estão atrasadas, quais possuem juros elevados e quanto da renda já está comprometido com parcelas.
Muitas pessoas conhecem apenas o valor da parcela, mas não sabem quanto realmente estão pagando pela dívida. Essa falta de percepção pode fazer com que o consumidor assuma novos compromissos sem perceber que o orçamento já está no limite.
Depois de entender o cenário, é necessário priorizar a regularização das dívidas. Negociar pode ser uma alternativa importante, mas é fundamental assumir somente um acordo que realmente caiba no orçamento.
Não adianta renegociar uma dívida e assumir uma parcela que será impossível pagar. Nesse caso, o consumidor pode voltar à inadimplência pouco tempo depois e continuar preso ao mesmo ciclo.
Outro ponto importante é manter os pagamentos em dia. A construção de um bom histórico financeiro não acontece de um dia para o outro. É a consistência ao longo do tempo que demonstra ao mercado que o consumidor voltou a apresentar um comportamento mais previsível.
Também é recomendável evitar pedidos excessivos de crédito em um curto período. Solicitar diversos cartões, empréstimos e financiamentos simultaneamente pode gerar várias consultas ao histórico financeiro e indicar uma busca intensa por crédito.
Isso não significa que o consumidor deva deixar de utilizar crédito. Significa que deve utilizá-lo com planejamento.
O Cadastro Positivo também faz parte desse processo, pois permite que informações relacionadas aos pagamentos sejam consideradas na análise de crédito. A lógica é importante porque o histórico financeiro não precisa ser observado apenas pelo que deu errado, mas também pela capacidade do consumidor de cumprir regularmente seus compromissos.
Outro ponto que merece atenção é a situação dos jovens. O Mapa Score do Brasil mostra que consumidores entre 18 e 25 anos apresentam uma das menores médias de score. Isso não significa necessariamente que os jovens sejam piores pagadores. Uma explicação possível está na própria falta de histórico.
Uma pessoa que acabou de entrar no mercado de trabalho naturalmente possui menos informações financeiras acumuladas do que alguém que utiliza produtos de crédito há décadas. Com o tempo e a construção de um histórico consistente, essa avaliação pode mudar.
Por isso, é errado transformar a queda do score em uma simples acusação contra o consumidor brasileiro.
Dizer que o brasileiro precisa apenas "aprender a gastar menos" ignora uma parte importante da realidade. Existe, sim, responsabilidade individual na administração do dinheiro, mas existe também um ambiente econômico que influencia diretamente a capacidade de pagamento das famílias.
Quando o custo do crédito aumenta, quando as despesas essenciais consomem uma parcela maior da renda e quando a capacidade de formar uma reserva financeira é pequena, fica muito mais difícil manter o orçamento equilibrado.
O problema, portanto, é individual e econômico ao mesmo tempo.
O consumidor precisa aprender a utilizar o crédito de forma responsável, mas o mercado também precisa oferecer crédito de maneira compatível com a capacidade de pagamento das pessoas.
Essa discussão é especialmente importante em um país como o Brasil, onde o crédito possui um papel significativo no consumo das famílias. Ter acesso a um cartão ou a um financiamento pode ajudar na realização de projetos, na aquisição de bens e na organização de despesas. Porém, quando o crédito passa a ser utilizado para cobrir gastos básicos todos os meses, o sinal de alerta precisa ser acionado.
Crédito não é renda.
Um limite de R$ 10 mil no cartão não significa que o consumidor tenha R$ 10 mil disponíveis para gastar. É apenas uma possibilidade de crédito que deverá ser paga posteriormente.
Essa diferença parece simples, mas está no centro de muitos problemas financeiros.
A melhor estratégia para recuperar a saúde financeira é justamente deixar de olhar apenas para o score e começar a olhar para o orçamento.
Quem está endividado precisa primeiro interromper o crescimento das dívidas. Depois, deve buscar renegociar os compromissos existentes e estabelecer uma rotina de pagamentos. Em seguida, precisa evitar assumir novas dívidas enquanto recupera a capacidade financeira.
Com o tempo, a regularidade tende a ser mais importante do que qualquer tentativa de buscar uma solução rápida.
A queda de seis pontos na média nacional, portanto, deve ser interpretada como um alerta. Não significa que o brasileiro tenha simplesmente deixado de pagar suas contas. Ela revela que existe uma pressão maior sobre a relação entre renda, crédito e consumo.
O Brasil continua sendo uma das maiores economias do mundo e possui um sistema financeiro altamente desenvolvido. O desafio está em fazer com que o acesso ao crédito seja acompanhado de educação financeira, planejamento e capacidade real de pagamento.
Para o consumidor, a mudança começa pelo básico: saber quanto ganha, saber quanto gasta, evitar comprometer uma parcela excessiva da renda, negociar dívidas atrasadas e manter os compromissos em dia.
O objetivo não deve ser simplesmente alcançar uma determinada pontuação.
O verdadeiro objetivo é construir uma vida financeira mais saudável. O score deve ser consequência disso, e não o contrário.
No fim, os seis pontos perdidos pelo brasileiro são apenas o número mais visível de um problema muito maior. Por trás deles estão famílias tentando equilibrar despesas, crédito, juros e renda em uma economia que exige cada vez mais planejamento financeiro.
E talvez a principal lição seja justamente essa: melhorar o score não começa no aplicativo. Começa na organização das próprias finanças.